En bref : l'IA ne remplacera pas entièrement les souscripteurs, mais elle va profondément changer leur métier. Elle automatise très bien les tâches courantes, comme l'extraction de données ou le premier scoring de risque, mais il lui manque le jugement en contexte, la capacité à entretenir des relations et la responsabilité qu'assument les souscripteurs humains. L'avenir appartient aux « souscripteurs bioniques », qui se servent de l'IA pour mieux décider au lieu d'entrer en concurrence avec elle.
La question revient sans cesse dans les comités de direction des assureurs et chez les prêteurs immobiliers : l'intelligence artificielle va-t-elle rendre les souscripteurs obsolètes ?
La crainte n'a rien d'absurde. L'IA peut traiter des milliers de dossiers en quelques minutes, repérer des anomalies qu'un humain laisserait passer et travailler 24 h/24, 7 j/7, sans pause. Mais le débat sur le remplacement passe à côté de la transformation qui a réellement lieu en ce moment.
Selon des analyses récentes du secteur, le vrai sujet n'est pas le remplacement, mais l'augmentation.
Ce que l'IA fait déjà en souscription
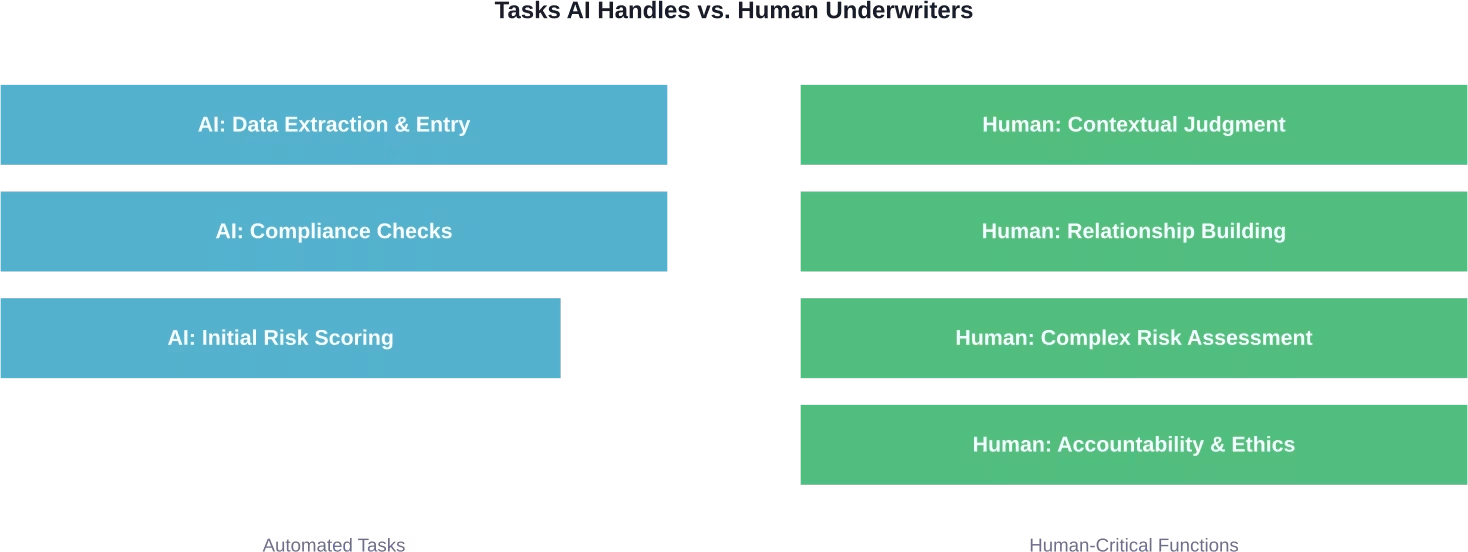
Concrètement, l'IA a pris une place bien définie dans les processus de souscription et assure des tâches qui occupaient auparavant des heures dans la journée d'un souscripteur.
L'extraction courante de données dans les pièces du dossier est automatisée. Les contrôles de conformité de base sont faits. Le premier scoring de risque, fondé sur l'historique, est terminé avant même qu'un humain ouvre le dossier.
D'après une étude de hyperexponential citée par des sources du secteur, 86 % des souscripteurs passent plus de deux heures par jour à saisir des données à la main. C'est ce travail ingrat que l'IA absorbe en premier.
Selon les conclusions du rapport IA 2025 de McKinsey, reprises dans les échanges du secteur, l'automatisation peut traiter jusqu'à 70 % des sinistres simples, et des études portant sur d'autres processus d'assurance montrent un potentiel comparable. L'IA trie les dossiers entrants, en extrait les données utiles et présente au souscripteur des informations déjà analysées plutôt que des documents bruts.
Les déploiements en « shadow mode », où l'IA tourne en parallèle des souscripteurs sans prendre la décision finale, montrent d'ailleurs un résultat qui surprend.
Ce que l'IA ne sait pas faire, et pourquoi c'est important
L'IA bute dès que la situation demande plus que de la reconnaissance de motifs.
Prenons une demande de financement immobilier commercial : les chiffres sont fragiles, mais le demandeur présente un business plan solide et a déjà su changer de cap avec succès lors de retournements de marché. Ou une demande de prêt immobilier dont les justificatifs de revenus sont atypiques parce que l'emprunteur travaille dans l'économie des plateformes.
Les données disent non. Le contexte dit peut-être. L'expérience dit oui, sous conditions.
C'est là que l'humain intervient. L'IA traite de l'information, le souscripteur interprète une situation. Un modèle ne peut pas s'arrêter pour se demander : « Est-ce que cela tient debout, vu ce qui se passe en ce moment sur ce marché précis ? »
Il ne perçoit pas quand le récit d'un demandeur ne colle pas aux chiffres sur un point qui compte. Il ne sait pas estimer comment un changement réglementaire soudain ou un mouvement de marché modifierait le profil de risque demain par rapport à aujourd'hui.
Surtout, l'IA ne peut pas rendre de comptes à un client quand une décision engage son avenir financier. Il faut quelqu'un pour assumer la décision, expliquer le raisonnement et défendre son jugement.
La relation
La souscription ne se résume pas à l'analyse du risque. Il faut aussi bâtir la confiance avec les courtiers, comprendre les besoins du client au-delà du formulaire et négocier des conditions acceptables pour toutes les parties.
Les dirigeants de l'assurance de spécialités au niveau mondial insistent sur ce point : les gagnants de la prochaine décennie ne seront pas les porteurs de risque aux outils d'IA les plus spectaculaires, mais les souscripteurs qui sauront « piloter » l'IA et les données tout en gardant les relations humaines qui font le chiffre d'affaires.
L'émergence du souscripteur bionique
Plutôt que de parler de remplacement, mieux vaut parler d'augmentation.
L'assurance ne manque plus de données : elle en est submergée. Autrefois, le principal obstacle était l'accès à l'information. Aujourd'hui, c'est de tirer quelque chose de ce flot.
D'où l'idée du « souscripteur bionique » : ni remplacé par l'IA, ni indifférent à l'IA, mais renforcé par elle.
Ces souscripteurs confient à l'IA le travail de volume : saisie, présélection, vérification de conformité. Ils peuvent alors se consacrer à ce qu'une machine ne reproduit pas : la réflexion stratégique, l'évaluation des risques complexes, la relation client et la gestion de portefeuille.
| Rôle traditionnel du souscripteur | Rôle du souscripteur bionique |
|---|---|
| Extraction manuelle des données dans les documents | L'IA extrait les données, le souscripteur valide le contexte |
| Des heures de vérification de conformité | Conformité automatisée sous supervision humaine |
| Évaluation risque par risque | Stratégie et optimisation au niveau du portefeuille |
| Travail surtout administratif | Travail centré sur la relation et le jugement |
| Décisions en réaction | Gestion proactive des risques |
Selon une étude de la Brookings Institution sur l'IA générative et les travailleurs américains, plus de 30 % des actifs pourraient voir au moins 50 % des tâches de leur métier bouleversées par l'IA générative. Pour les souscripteurs, cette transformation a déjà commencé.
Comment le métier de souscripteur évolue
Le souscripteur passe du rôle de sélectionneur de risques à celui d'architecte de portefeuille, et de traiteur de dossiers à celui de conseiller stratégique.
Il consacre de plus en plus de temps à des activités à plus forte valeur : analyser les tendances du marché, construire des stratégies tarifaires, encadrer les juniors, développer la relation avec les courtiers. Les tâches administratives qui prenaient 60 à 70 % de sa journée, l'IA s'en charge désormais.
Un professionnel du secteur le résumait dans des discussions en ligne : l'IA est excellente pour le travail de volume, parcourir des milliers de dossiers, faire ressortir les anomalies, signaler les risques. Mais l'humain reste irremplaçable pour les décisions qui engagent une responsabilité et demandent de comprendre le contexte.
De nouvelles compétences
Les souscripteurs qui s'en sortent le mieux en 2026 ne sont plus seulement des experts de l'assurance. Ils deviennent aussi interprètes de données, utilisateurs avertis d'outils d'IA et stratèges.
Ils doivent comprendre ce que signifient les recommandations de l'IA, savoir quand s'y fier et quand passer outre. Cela demande d'être à l'aise avec la technologie, mais aussi d'avoir confiance dans son propre jugement professionnel.
La conduite du changement pèse lourd. Les assureurs doivent revoir leur organisation de fond en comble, avec ce que certains appellent une architecture « agentique » : plusieurs systèmes d'IA qui coopèrent sous la direction d'humains.
La technologie n'est qu'une partie du sujet. Le développement des compétences en interne et l'adhésion des équipes comptent autant. Les entreprises qui réussissent partent d'un engagement clair de la direction, s'appuient sur des relais convaincus parmi les managers intermédiaires et laissent les équipes expérimenter.
Des effets différents selon les branches
L'effet de l'IA dépend du type de souscription.
Crédit immobilier
En crédit immobilier résidentiel, l'IA est largement adoptée pour les prêts conformes aux normes standard (conforming loans). Pièces standardisées, règles claires, facteurs de risque prévisibles : c'est un terrain idéal pour l'automatisation.
Mais les prêts hors normes (non-QM), les emprunteurs indépendants, les situations financières complexes ? Pour ces cas particuliers, qui pèsent lourd sur le marché, les souscripteurs humains restent indispensables.
Assurance des entreprises
Les risques d'entreprise sont plus complexes. Chaque grand risque est en partie unique. Le bâtiment peut être standard, mais l'activité, la qualité du management, les mesures de prévention des sinistres et les conditions de marché ajoutent autant de couches à analyser.
L'IA aide en rassemblant les données de sinistralité utiles, en comparant des risques similaires et en repérant les signaux d'alerte. Le souscripteur croise ensuite ces éléments avec ce qu'il a vu lors de la visite de risque, les informations du courtier et sa connaissance du marché pour décider.
Risques de spécialités
Les assurances de spécialités, comme la cyberassurance, la responsabilité civile des dirigeants (D&O) ou la RC professionnelle, reposent beaucoup sur l'évaluation de risques émergents. L'IA peut suivre des tendances et signaler des points d'attention, mais souscrire ces risques demande une connaissance du secteur et une capacité d'anticipation qu'une machine n'a pas.
Ce que disent les données sur l'emploi
Selon la presse spécialisée, la crainte d'être remplacé par l'IA recule nettement chez les souscripteurs et les actuaires.
La raison : ceux qui travaillent avec l'IA voient qu'il s'agit d'un outil et non d'une menace. Elle leur retire les tâches fastidieuses et les fait évoluer vers un rôle de conseil stratégique.
La bonne question n'est donc pas « vais-je garder mon emploi ? », mais « est-ce que je développe les compétences pour travailler efficacement avec l'IA ? ».
Les souscripteurs qui refusent la technologie et tiennent à tout faire à la main « parce qu'on a toujours fait comme ça » prennent un risque. Pas à cause de l'IA elle-même, mais à cause des souscripteurs qui s'appuient sur elle et obtiennent de meilleurs résultats, plus vite.
Comme le disent des dirigeants du secteur : l'IA ne remplacera pas les souscripteurs, mais les souscripteurs qui utilisent l'IA remplaceront ceux qui ne l'utilisent pas.
La mise en œuvre, en pratique
Déployer l'IA en souscription ne se fait pas en appuyant sur un bouton.
Les assureurs ont du mal à intégrer l'IA à leurs systèmes historiques. Des problèmes de qualité de données apparaissent, et en machine learning, le principe « garbage in, garbage out » s'applique sans pitié. Les exigences réglementaires sur les biais algorithmiques et la transparence des décisions demandent aussi beaucoup de prudence.
Les assureurs avisés commencent petit : des projets pilotes sur des branches précises, des déploiements en shadow mode où l'IA formule des recommandations que les souscripteurs examinent sans être tenus de les suivre, puis des ajustements successifs.
Les échanges du Joint Industry Forum 2025 l'ont souligné : au-delà de la technologie, la conduite du changement et le développement des compétences sont indispensables pour que l'IA tienne ses promesses dans l'assurance.
Décomposer la souscription avant de parler de remplacement
La souscription n'est pas une tâche unique que l'IA pourrait reprendre d'un bloc. C'est une chaîne de contrôles, de saisies de données et de décisions. Certaines étapes sont structurées et répétables, d'autres dépendent du contexte et du jugement sur le risque. C'est pourquoi l'IA s'insère en général dans des étapes précises, pas dans le métier entier. AI Superior travaille à ce niveau.
L'équipe aide les entreprises à cartographier le fonctionnement réel de leurs processus, puis construit des composants d'IA autour des étapes qui peuvent être améliorées, avec des modèles fondés sur les données et des systèmes sur mesure reliés à l'existant. L'objectif est que ces éléments fonctionnent ensemble en conditions réelles, pas de créer des outils isolés. Si vous envisagez l'IA en souscription, mieux vaut partir de la façon dont votre processus est organisé aujourd'hui.
👉 Contactez AI Superior pour voir quelles étapes peuvent être optimisées sans changer la manière dont les décisions sont prises.
Et maintenant ?
L'IA va-t-elle remplacer les souscripteurs ? Non. Mais elle va profondément changer ce que recouvre ce métier.
Le souscripteur administratif, celui qui traite surtout des dossiers et vérifie des pièces, voit son rôle menacé : l'automatisation fait ce travail plus efficacement.
Le souscripteur stratégique, qui évalue des risques complexes, construit des relations, gère des portefeuilles et s'appuie sur un jugement expérimenté, n'a jamais eu autant de valeur. L'IA renforce ces capacités sans les remplacer.
Le changement est déjà visible. Moins de temps dans les tableurs, plus de temps pour la réflexion stratégique. Moins de saisie, plus d'évaluation des risques. Moins d'exécution de demandes, plus de conseil.
Le métier évolue plus qu'il ne disparaît. Et pour les souscripteurs prêts à s'adapter, c'est une montée en gamme.
Questions fréquentes
L'IA remplacera-t-elle complètement les souscripteurs dans les 5 à 10 prochaines années ?
Non. L'IA automatisera les tâches courantes de souscription, comme l'extraction de données et le premier scoring de risque, mais le jugement humain reste nécessaire pour évaluer les risques complexes, gérer les relations et assumer la responsabilité des décisions. Le métier se transformera au lieu de disparaître : les souscripteurs se concentreront sur un travail stratégique à plus forte valeur, et l'IA prendra en charge les tâches répétitives.
Quelles tâches de souscription l'IA gère-t-elle bien ?
L'IA est très efficace pour extraire des données de documents, vérifier la conformité, établir un premier scoring de risque, reconnaître des motifs, détecter la fraude et trier les dossiers entrants. Selon des études du secteur, elle peut automatiser jusqu'à 70 % des dossiers simples, en particulier en assurance des particuliers et pour les prêts immobiliers conformes aux normes standard, où les règles sont claires et standardisées.
Quelles compétences les souscripteurs doivent-ils développer face aux progrès de l'IA ?
Ils doivent se familiariser avec les outils d'IA et l'interprétation des données, renforcer leur réflexion stratégique et leur gestion de portefeuille, et travailler leur relationnel. Ce qui fera la différence : comprendre les recommandations de l'IA, savoir quand s'y fier ou passer outre, et apporter le jugement en contexte qui manque aux machines.
Quels types de souscription sont les plus exposés à l'automatisation ?
L'assurance des particuliers et les prêts immobiliers résidentiels conformes aux normes standard ont le plus fort potentiel d'automatisation, grâce à des règles standardisées et des exigences documentaires claires. Les risques d'entreprise simples, avec des dossiers sans complication, sont aussi concernés. Les grands risques d'entreprise, les assurances de spécialités et les prêts immobiliers hors normes demandent une expertise humaine que l'IA ne reproduit pas.
Comment l'IA est-elle utilisée aujourd'hui en souscription ?
Les assureurs utilisent l'IA pour l'extraction automatique de données, l'évaluation préliminaire des risques, les contrôles de conformité et le tri des dossiers entrants. Beaucoup travaillent en « shadow mode » : l'IA formule des recommandations à côté des souscripteurs humains, pour validation et apprentissage. Elle traite les demandes courantes et signale les cas complexes pour examen humain.
Quels sont les principaux obstacles à la mise en place de l'IA en souscription ?
Les principaux obstacles sont l'intégration de l'IA aux systèmes historiques des assureurs, la qualité des données nécessaires à un machine learning fiable, les exigences réglementaires sur les biais algorithmiques et la transparence, et la conduite du changement. Au-delà de la technologie, il faut l'adhésion des souscripteurs et des investissements en formation pour que l'IA produise ses effets.
Les souscripteurs, en poste ou futurs, doivent-ils s'inquiéter pour leur carrière ?
Ceux qui adoptent l'IA comme un outil pour renforcer leurs compétences ont de bonnes perspectives. Le métier évolue vers des rôles de conseil stratégique, plus intéressants et à plus forte valeur. Ceux qui refusent la technologie et s'accrochent aux processus manuels prennent davantage de risques, non pas à cause de l'IA directement, mais face aux collègues qui s'en servent pour obtenir de meilleurs résultats.